数字货币如何与国外完成跨境转账?合规操作和实际风险全解析
数字货币跨境使用已是中小外贸商户和自由职业者的日常。跟国外收付款、结算、兑换数字货币如何与国外,每一步都踩在合规和风控线上。
我经手过一家跨境电商的结算,通过USDT跟越南合作方走账数字货币如何与国外完成跨境转账?合规操作和实际风险全解析,单笔两万美元,发起到到账不到十分钟,手续费可忽略。传统SWIFT电汇要三五天、几百块手续费,速度差了一个量级。海外客户付款也是这个逻辑,稳定币结算,汇率锁定在转账那一刻。
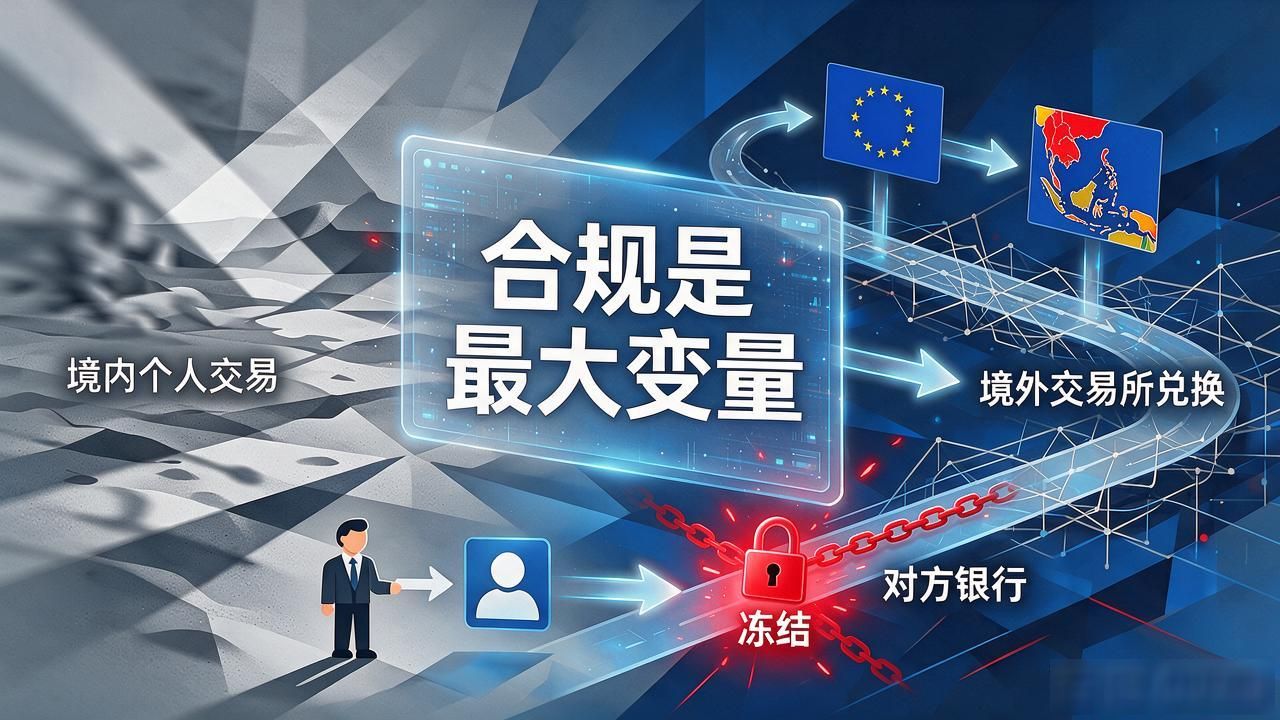
合规是最大的变量。境内个人交易数字货币处于灰色地带,通过境外交易所兑换再跨境转账走得通但风险自担。跟欧盟、东南亚合作时,对方司法辖区的监管态度直接决定通道选择。去年有个案例,某商户用DeFi跟欧洲买家结算,被对方银行冻结法币提现,折腾了六周。
跨链桥和稳定币跨网络互通是打通不同市场的关键。USDT在以太坊、Tron、Solana上都能跑,选链取决于对方钱包支持和gas成本。跟日本合作方走ChainA,跟美国客户走Polygon,路径不同但逻辑一致。链上地址填错,资金基本追不回来。
操作层面的坑集中在三点:地址核验、汇率波动窗口、税务申报。转账前务必让对方发小额测试确认地址。汇率锁定窗口越短越好,别在剧烈波动时挂单。每年报税要留存交易收益和兑换记录,这是跟税务系统对接的硬要求。
