数字货币到底能走多远?在银行搞了十五年支付结算,说几句大实话
干了十五年银行支付结算,我见过纸质凭证堆成山,也见过二维码把收银台变成一块玻璃板。数字货币来了,很多人还在问"能走多远",其实答案已经写在街头巷尾。不是实验室里的论文,是你手机里那个数字人民币钱包,每天都在给你投票。
2023年我在杭州试点区用过半年数字人民币。买菜、坐地铁、交物业费都行,离线付两下手机就完成数字货币能走多远,确实比扫码少一步。但商户端接入麻烦数字货币到底能走多远?在银行搞了十五年支付结算,说几句大实话,小摊贩嫌多一个系统要维护,用户端"无感"、商户端"有感",这个落差拖慢了普及。红包场景倒是热,年轻人为了抢个数字红包装个钱包,比拉存款还积极。
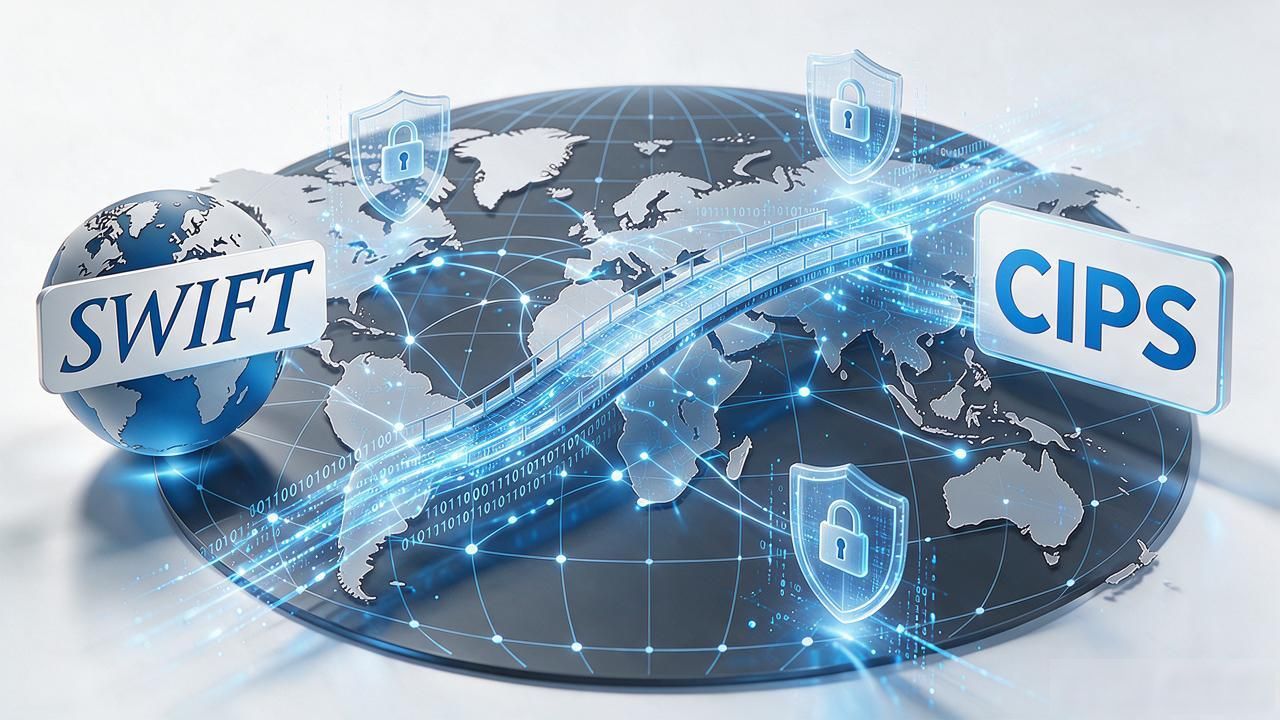
真正卡住脖子的不是技术,是生态。跨境那一块,SWIFT还在跑,CIPS和数字货币桥刚起步,离"秒级跨境结算"还差一截。央行选了可控匿名,既不像比特币那样完全去中心化,也不像传统银行账本那样全透明,这条路走得稳,但意味着不可能出现"人人挖矿"的狂热叙事。没有狂热,传播就慢,慢不是坏事,但确实需要耐心。
我给自己的判断是:数字货币不会把现金彻底淘汰,七十岁以上老人、偏远山区,纸币依然是刚需。它会在B端和跨境场景里吃掉一大块空间,支付基础设施会多一条"数字管道",跟水电煤一样不显眼,却哪儿都绕不开。能不能走多远,取决于监管框架能不能跟着跑起来,技术本身从来不是瓶颈。
