央行数字货币和Ce币:一文讲清区别
对于普通用户而言,理解央行数字货币(CBDC)与商业电子货币(Ce币)的核心差异至关重要。二者虽然都属于数字形态的货币,但在发行主体、法律地位和底层逻辑上存在本质区别。央行数字货币是法定货币的数字形式央行数字货币和ce币,而Ce币多为商业银行或支付机构基于传统法币生成的负债凭证。
从发行背景看,央行数字货币由国家中央银行直接创设并背书央行数字货币和Ce币:一文讲清区别,具备无条件法偿性。它不是简单的电子钱包余额,而是具有价值属性的高层级货币。相比之下,Ce币通常建立在现有银行体系之上,是私人部门对法币的电子化表达,其信任基础依赖于商业银行的信用和金融基础设施的稳定性。
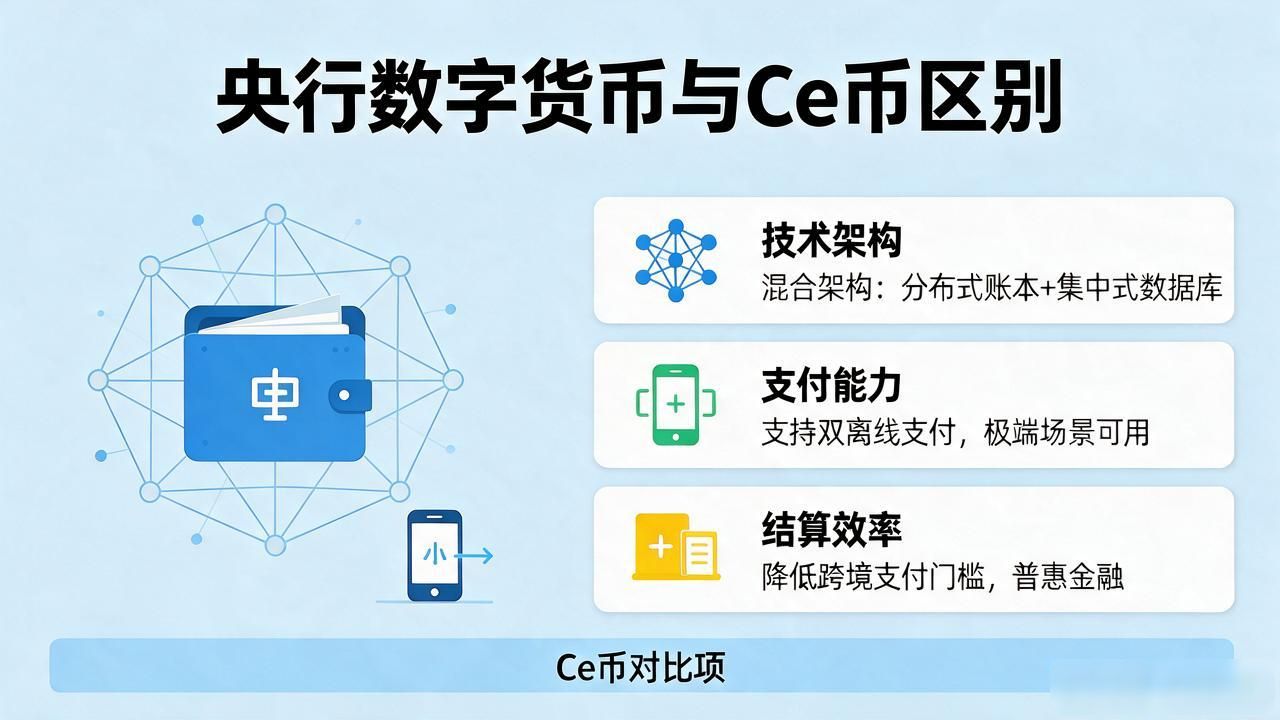
在技术架构层面,央行数字货币往往采用更复杂的分布式账本或集中式数据库混合架构,旨在实现“可控匿名”与智能合约功能。而Ce币大多沿用传统集中式账户体系,交易速度较快但透明度较低。二者在离线支付能力和跨机构结算效率上也有显著不同,央行数字货币更注重普惠金融和降低跨境支付门槛。
对日常使用影响方面,持有央行数字货币意味着直接面对中央银行,资金安全性极高,不受单一商业银行破产风险影响。而使用Ce币,用户资金仍存放于商业银行,受存款保险制度保护,但在极端情况下可能存在流动性限制。理解这一区别,有助于公众在数字金融浪潮中做出更审慎的资产配置决策。
无论是未来现金的替代形态,还是支付体系的创新补充,明确两者的边界有助于消除市场误解。随着技术的迭代和政策的落地,监管框架的协同将成为保障数字金融健康发展的关键。用户应关注官方发布的使用指南,理性看待数字支付工具的演变趋势。
