央行数字货币有猫腻吗?隐私、冻结、替代现金,你最怕的三件事我说透了
做了八年金融线央行数字货币有猫腻吗,被问得最多的就是:央行数字货币到底有没有猫腻?大多数人的焦虑来自信息差。数字人民币的设计逻辑,和很多人脑补出来的"监控工具"根本不是一回事,但争议确实存在。把几个核心疑点掰开说央行数字货币有猫腻吗?隐私、冻结、替代现金,你最怕的三件事我说透了,比在群里转来转去靠谱得多。
隐私是最大恐慌点。怕每笔交易都被盯着,买了啥转给谁一清二楚。实际上数字人民币用的是可控匿名机制:小额交易对银行匿名,只有大额才触发反洗钱审查。买菜、打车、交房租这些日常消费,央行看不到细节。这和银行卡在银行端完全透明,完全不是一回事。
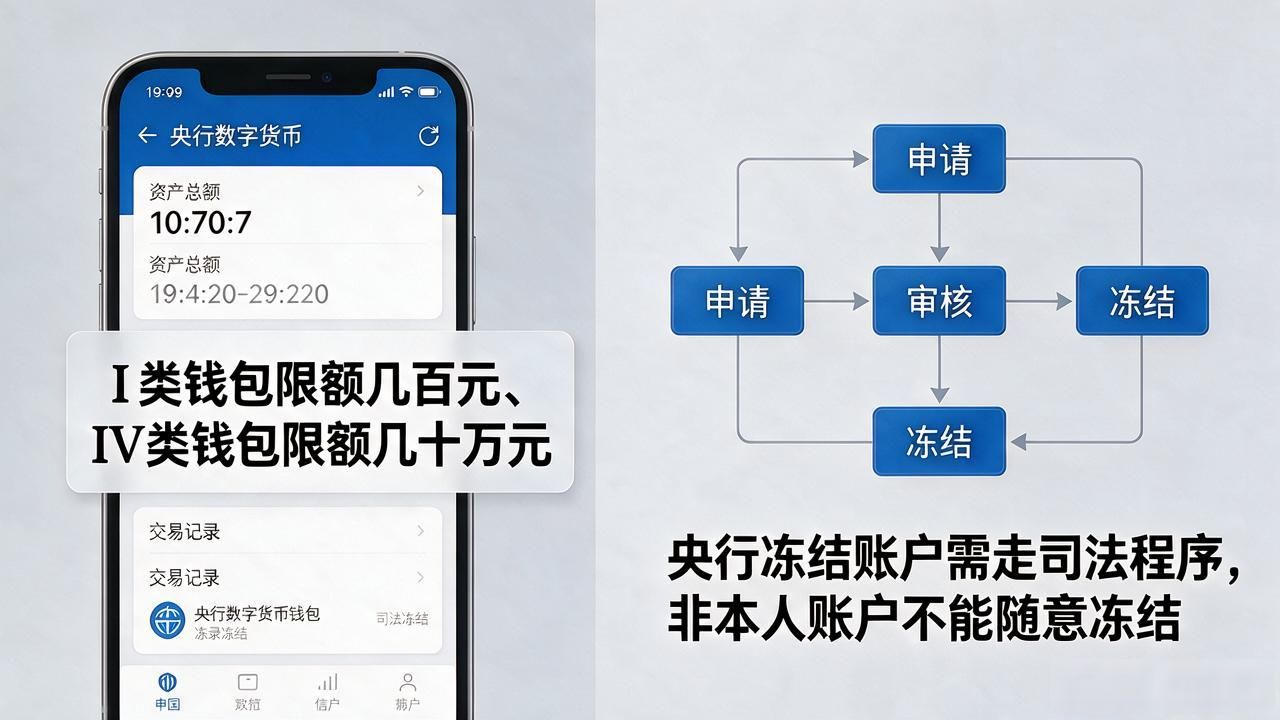
另一个高频恐惧:央行能不能随时冻结我的钱?技术上确实有这个能力,但单账户限额和冻结审批是法律硬约束。钱包分Ⅰ到Ⅳ类,限额从几百到几十万不等,冻结非本人账户得走司法程序。它不是想冻就冻,有规则框架兜着。
还有人说这是要把现金彻底干掉,杀鸡取卵。目前政策口径很明确:数字人民币和纸币长期并行,不是替代关系。你想用现金就接着用。但趋势上,小额高频场景会越来越数字化,这不是阴谋,是支付效率在推着走。
到底有没有猫腻?没有天大的阴谋,但争议是真实的:数据存在哪、跨境时隐私怎么保、系统宕机钱怎么办。这些问题没有"已解决"的标签,还在迭代。与其焦虑,不如盯住央行定期发布的白皮书,里面写的东西比朋友圈靠谱一百倍。
